招行专家戏说“保险”如菩萨,需看准再拜。
编者按:这个时代不缺专业,缺的是将专业化繁为简。刘汝斐 ,现任招商银行总行财富管理部财富顾问,曾担任招总行保险产品经理。听听专家是怎么通俗说保险的,对保险菜鸟们很有参考价值哦。
每年的3.15左右,保险都是被围攻的重灾区,那叫一个讨伐啊:
“明明买的是理财,怎么突然变成了保险?”
“保险的分红怎么分红这么少,和当初说的不一样啊!”
“怎么保险退保要损失这么多!”
“明明是5年的产品,怎么突然变成了20年呢!”
“得了病,买的保险没一个能赔的!”
总之,最后汇成一句话:“保险都是忽悠人的!”然后每年的3.15,在汇聚了一年的憋屈,发酵成洪荒之力,以泰山压顶之势袭来。
我既替客户感到委屈,又替保险鸣不平。因为保险本身是不会骗人的,黑纸白字都写在合同里,你的权益义务都约定的很明确。只有人才会骗人。保险的条款确实比较复杂,所以一般的老百姓眼里看出来都是这样的: 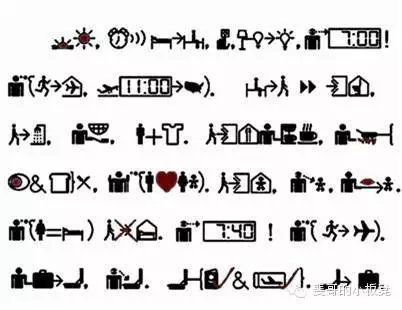
所以有些业务员就趁人之危。有的偷梁换柱、有的移花接木,有的指鹿为马……最后出现“和说的不一样”的结果,大家都义愤填膺的说保险骗人,去维权!
与其事后轰轰烈烈的维权,不如事前明明白白的选择。
值此维权佳节,斐哥就跟大家聊聊,买保险,怎么才能不被“忽悠”!
先了解一下保险的几个基本概念:
所谓保险,就是当坏运气光顾你的时候,可以给你送钱来安慰你的约定。那个时候你可能会产生菩萨显灵的错觉!
当然啦,拜菩萨可离不开平时的香火钱!
如果把保险比作拜菩萨,那么
保费就是香火钱;
保额就是菩萨能帮您多少忙;
保障责任就是能帮什么样的忙;
保障期间就是菩萨帮忙的有效期。
般来说,香火钱供的越多越持续,这保额就越大,保的时间也就越长。但是呢,各路菩萨,各怀神通,能帮的忙却不一样,类比到保险里,就是每类保险的保障责任不一样。
通俗的讲,咱们人身保险的山头里一般供着四尊菩萨,他们分别叫做:
1.“活着给钱”
2.“死了给钱”
3.“病了给钱”
4.“死活都给钱”
先说“死了给钱”菩萨,顾名思义,这类保险只有人死了才赔钱,也就是只有“身故保障”的责任。包括终身寿险和定期寿险,其中终身寿险一定会理赔,特点是费用高,保障高,根据我常年的观察,购买这类保险的人并不多,但却是真正有保障意识的人,是有家庭责任心的人,是脱离了低级误区的人……
而“活着给钱”菩萨,恰恰相反,只要活着,就可以一直拿钱,像定期给钱的年金,您越长寿,买了这样的保险就越划算!另外,现在不少有钱人给孩子留钱也拜这位菩萨,不仅能保证一辈子衣食无忧,还能防止挥霍无度;
至于“病了给钱”菩萨,那真是救苦救难,医疗报销、重大疾病等,都归他管,不用担心一病回到解放前的窘态,主要解决现在“看病贵”的问题;
最后,毕竟买保险有时候也是一笔不小的钱,为了满足大家既要保障,又想理财的愿望,“死活都给钱”菩萨诞生了,就是在一定时期内,您若安好,便是生存金,您若不幸,便是慰问金。按照业内的专业术语,称之为“两全保险”,是现在市面上最流行的菩萨之一,而这类菩萨最喜欢以“分红”的形态示人,平时我们最常见的“XX分红型两全保险”,就像说“壁挂式冷暖空调”一样。
保险产品有时候更像是一种法律约定,所以,赚钱并不是保险的特长,保护才是它的职责,有句话说得好:“保险不能改变生活,但可以防止生活被改变”。可惜的是,人们买保险,很多时候却本末倒置了——并没有看重保险保障和风险管理的功能,而是把目光聚焦在了保险的分红或者收益上,把守门员当前锋,很可能就会带来误会和失望。
根据这几年对保险常见的几个误会,给大家提个醒:
1、明明要买的是银行理财,肿么就变成保单了呢?
最简单的辨别方法就是注意填写时的单据,购买保险时,会先填写投保单。如果您想买理财产品,而业务员在不跟您解释的情况下递过来一张投保单,那您可就要警惕了!
当然,并不能否认市面上确实有一些三、五年期,适合做理财的保险品种,而且收益也比较稳健,说实话,咱老百姓也不是接受不了长期投资,也不是一定要收益飞天,也不是不能资产配置,但实实在在的得告诉我,让我买的明明白白,最起码不能忽悠我,以诚相待,这才是做生意最基本的规矩不是!
2、当时说好的分红,肿么差那么多呢!
保险里的“分红”,就像电影《泰囧》里王宝宝手里一直捧着的健康树,它带来的希望和慰藉的作用远远大于健康树本身。
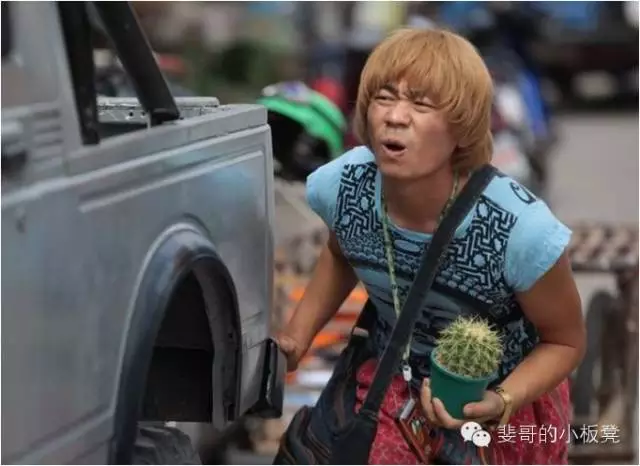
但偏偏就有保险公司在投资年景好的时候放大分红的特性,像“红利大礼包”、“特别红利”等,又喜欢在投资年景不好的时候和同行比分红(《金融时报》)。其实,分红根据产品、期限、政策环境、精算假设等不同而不同,基本没有可比性。
想提醒的是,收益并不是保险的强项,就像我们不能开着坦克去跟跑车比速度,但比起稳重和可靠,不言自明!
如果您买到了一份分红型的保险产品,首先它是一款保险产品,这就说明,除了确定保障,对于您的利益来说,到期后只会多而不会少。所以,保险的功能在风险保障和资产保全,理性看待分红,不要本末倒置,也千万别让分红和收益打败自己的长期规划,同时如果您遇到了对分红夸大宣传的销售人员,一笑了之即可,千万不可自乱阵脚。
3、退保了肿么会有这么多损失呢!
保险产品非常特殊,他们卖的是“风险”,简单讲就是“收人钱财,替人消灾”,咱们把保费给了保险公司,但同时也把风险扔给了他们,如果发生风险,保险公司就要赔一大笔钱。所以,保险产品的主要功能和作用就是以防万一,保障时间越长,您家庭抵御风险的能力就越强,期限长也是保险产品的显著特点之一。
首先,不建议您把家庭的保护伞过早的收起来,因为这样做第一会让您和您的家人失去一层保障;其次由于保险公司已经为您提供了一段时间的保障,相关资金已进行了长期稳健投资安排,如果扣除这段时间的保障和投资而退保,也会使您投入的保费发生损失。这就像你买了北京到上海的车票,结果突然在济南就要下车,多付的车费不会退还是一样的。
同时,也给您支个招:如果短期要用钱,不仿善用保单质押贷款功能,在解决资金周转问题的同时享受保障、规避损失。
4、明明说5年,肿么就变成了20年?
这个问题是把缴费期间和保险期间混淆了,就像一位母亲生孩子只要10个月的时间,但爱孩子确实一辈子的事情。
比如市面上某款产品约定为10年期期缴产品,保障30年,那就是需要您持续缴费缴10年,并为您提供30年保障的意思,如果您在第10年缴满保费后,想把钱取出来的话,第一会可能出现前面说的退保损失,第二您的保障也就到此为止了。
杀鸡取卵的事,得不偿失。
所以提醒:购买保险时一定要问清缴费期间和保险期间,这样才不会因为误会,使自己的权益受到损失。
5、得了病,怎么没有一个保险能赔的!
这是购买保险时没有关注保障责任。就算是菩萨也没有万能的。
很多人买了一份寿险,得病住院了偏要逼着人家赔医药费!让保险公司找谁说理去?
你不能天天拜四大金刚求子,怀不上孩子就要砸人家的场子。
一般来说按照我们上面说的先分清大类,到底是保生、还是保死、还是保病?如果是保病的,还要看一下保什么病,而且你不能带病投保,不然大家都得病再去买保险,保险公司肯定马上就歇菜了!
就像你求子虽然拜对了观音菩萨,但你不能做了结扎手术再去拜,这样算欺负菩萨。
当然还有一些特殊不赔的情况,我们称之为“免责条款”,比如要是因为吸毒死了,或者犯罪被判死刑了,这也是不赔的。就像菩萨不能保佑你杀人越货一切顺利一样。这些在保险公司也会在合同里列明,建议大家在购买前不妨好好阅读一下。
其它的提醒可以再多说一点吗?
没问题!除了以上这些常见误区,有心的人,还一定要注意:
(1)抄写警示语录及签名的时候一定要当事人亲笔签名和书写,不然很有可能会导致保单无效;
(2)受益人最好有指定,不然会按遗产处理,并有可能产生纠纷;
(3)购买保险前一定要把自己身体健康情况书面如实告知保险公司,否则一旦发生理赔,保险公司很有可能会因为您知情不告而拒赔。
相信您了解了这些,基本上就不会被轻易“忽悠”买保险了,而是会根据自己实际情况选购适合自己的保险了啦!